※本記事にはアフィリエイトリンクを含みます。
40代になり、お金について改めて勉強しています。
これまでFXや旧NISAなどはやってきましたが、保険や年金、社会保険については、
「なんとなく知っているつもり」
のまま過ごしてきました。
その中でも今回、実際に見直したのが生命保険です。
もともとは、
「自分に何かあったとき、家族にお金を残したい」
という理由で加入していました。
さらに、掛け捨てだと何も残らないのがもったいないと思い、返戻金があるタイプの保険を選んでいました。
ただ、お金について勉強し直したことをきっかけに、契約内容を改めて確認。
最終的には、約60万円ほどの損が出ることを分かったうえで解約しました。
今回は、なぜそこまでして解約したのかを、自分の体験としてまとめます。
※この記事は自分自身の保険を見直した体験談です。必要な保障は家族構成や収入、貯蓄状況などによって異なります。
最初は米ドル建ての生命保険に入っていた
最初に加入していたのは、米ドル建ての生命保険でした。
当時は、
- 死亡保障がある
- 将来的に返戻金がある
- 掛け捨てではない
というところに魅力を感じていました。
ただ、その後ドル高が進み、毎月の保険料負担が大きくなってきました。
さすがに高いと感じて、一度、
「解約したい」
と相談しました。
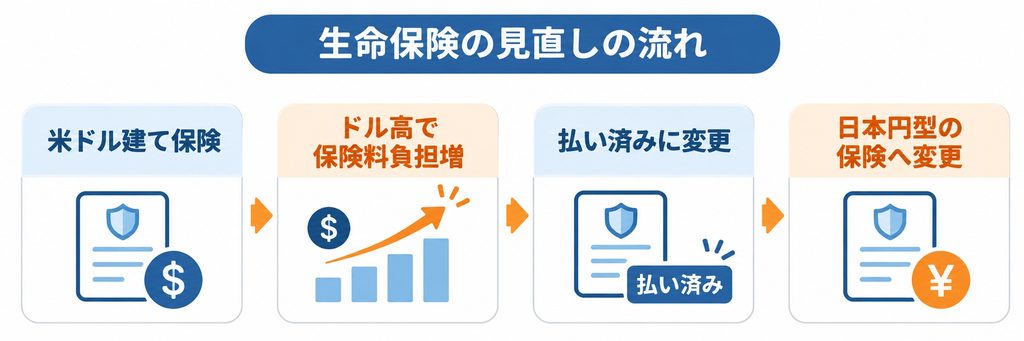
すると、米ドル建ての契約は払い済みにして残し、新たに日本円で金額が固定される保険へ切り替えるという提案を受けました。
当時は、
「これならドル高の影響を受けないし、それでいいか」
と思い、そのまま契約を続けました。
【図1:これまでの生命保険の流れ
「米ドル建て保険 → ドル高で負担増 → 払い済みに変更 → 日本円型の保険へ」】
本を読んで、改めて保険内容を確認した
その後、お金について一から学び直そうと思い、『お金の大学』を読み始めました。
【「40代からお金を学び直す」勉強の記事はこちら】
保険について読んでいる中で、
「これ、自分がやってきたこととかなり近いな」
と感じる部分がありました。
そこで初めて、現在の生命保険についてきちんと確認してみることにしました。
見るようにしたのは、
- 年間いくら払っているのか
- どのくらいの死亡保障があるのか
- 返戻金はいくらになるのか
- いつまで払い続けるのか
- いつになれば支払った金額を上回るのか
といった部分です。
そこで改めて気付いたのが、
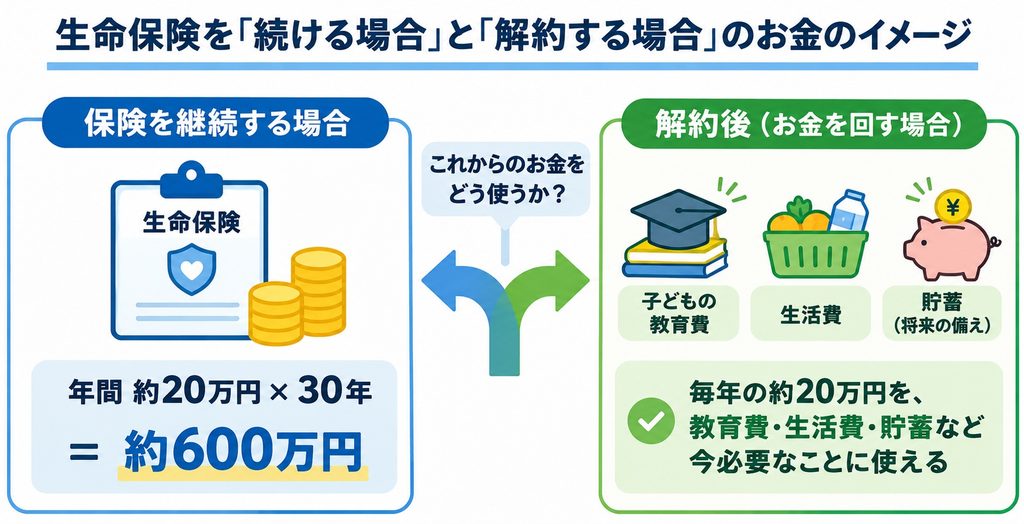
生命保険だけで年間20万円以上払っている
ということでした。
これまでなら、
「家族のためだから仕方ない」
で終わっていたと思います。
でも、子どもも大きくなり、これから教育費など必要になるお金も増えてきます。
そこで、
今の保障を維持するために年間20万円以上払い続けることが、本当に家族のためになるのだろうか?
と考えるようになりました。
返戻金があるから得、ではなかった
もともと返戻金型を選んだのは、
「掛け捨てより、お金が戻ってくる方が得だろう」
と思っていたからです。
しかし、実際に返戻金の推移を確認すると、払った金額より多く戻ってくるのはかなり先でした。
自分の場合、払い終わった後もさらに長期間待つ必要があり、20年以上先になるような内容でした。
そこで考えました。
その頃には、子どもも大人になって自立している可能性が高い。
今と同じ死亡保障が、本当にその時まで必要なのか。
そして、そこまで待って少しプラスになることと、今から年間20万円以上を自由に使えること。
どちらの方が今の家族にとって意味があるのか。
【図2:今後の支払いイメージ
「年間約20万円 × 今後30年なら約600万円」
→ 保険を継続する場合
→ 教育費・生活費・貯蓄などへ回す場合】
もちろん単純に600万円すべてが無駄になるという意味ではありません。
保障を受けるための保険料ですし、将来的な返戻金もあります。
ただ、自分の場合は、
それだけの金額を今後も払い続ける必要性を感じなくなった
というのが一番大きな変化でした。
約60万円の損でも解約を選んだ
実際に解約した場合、これまで支払った保険料より、返ってくる金額の方が少なくなりました。
自分で計算すると、差額はおよそ60万円。
正直、かなり痛い金額です。
当然、
「ここまで払ったなら続けた方がいいんじゃないか?」
とも考えました。
ただ、そこで過去に払った金額だけを理由に契約を続けると、今後も年間20万円以上を払い続けることになります。
そこで、
過去にいくら払ったかではなく、これからのお金をどう使うか
で考えることにしました。
これから子どもにかかるお金も増えていきます。
家族でやりたいこともあります。
その中で、今の自分には大きすぎると感じる保障を維持するより、毎年の支出を減らして、そのお金を今必要なことに使う方がいいと判断しました。
結果として、生命保険は解約しました。
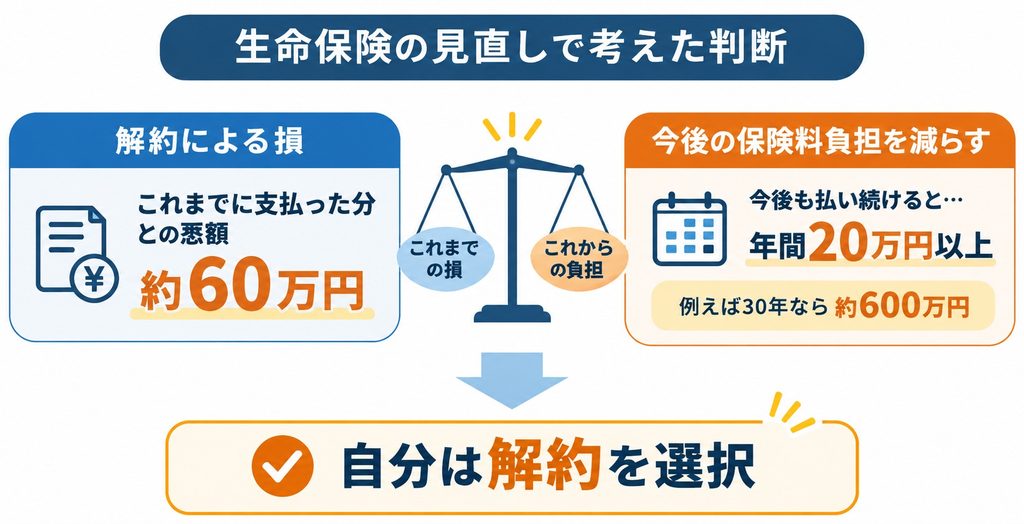
【図3:今回の判断
「解約で約60万円のマイナス」
VS
「今後も年間20万円以上を長期間支払う」
→ 自分は解約を選択】
生命保険が不要というわけではない
今回、自分は生命保険を解約しました。
ただ、
生命保険は誰にとっても不要
という話ではありません。
家族構成、子どもの年齢、収入、住宅ローン、貯蓄などによって、必要な保障は当然変わると思います。
今回自分が一番反省したのは、
必要かどうかを自分で考えず、なんとなく契約し、そのままにしていたこと
です。
親や友人から勧められた。
保険会社から提案された。
返戻金があるから得な気がする。
そんな理由だけで契約し、その後ほとんど見直していませんでした。
今はネットでも多くの情報を調べられますし、分からない言葉も調べれば確認できます。
まずは、
「自分は何のためにこの保険へ入っているのか」
を考えるだけでも、見直すきっかけになると思います。
まとめ|過去の損より、これからのお金を考える
今回、生命保険を見直した結果、約60万円の損が出る状態で解約しました。
もちろん60万円は惜しいです。
もっと早く保険について勉強していれば、違う選択もできたのではないかと思います。
ただ、過去のお金は戻りません。
それなら、
これから毎年払うお金をどう使うか
を考えた方がいいという結論になりました。
自分の場合は、生命保険を維持するより、これから増えていく子どもの教育費や家族のために使えるお金を増やす方を選びました。
40代になってからのお金の学び直しですが、まだまだ見直せるものはありそうです。
今後も、実際に見直したことや、その結果どう変わったのかをこのブログで残していこうと思います。
ちなみに、60万あったら、もう一回ディズニー行けたのにと思ったので、やはり見直しは大事です。。。
コメント